5 bước kiểm tra pháp lý quan trọng trước khi đặt cọc mua nhà đất qua môi giới
admin
09/09/2026 · 13 phút đọc
Mua nhà qua môi giới thường gợi cảm giác thuận tiện — nhưng chính sự tiện lợi này dễ khiến người mua bỏ qua những bước kiểm tra pháp lý thiết yếu. Trường hợp chuyển tiền sớm, thiếu minh bạch về chủ thể nhận tiền hoặc giấy tờ không rõ ràng có thể kéo theo tranh chấp kéo dài và thiệt hại tài chính. Luật sư Hoàng Thị Hương Giang (Đoàn luật sư TP Hà Nội) lưu ý người mua nên thận trọng khi quyết định đặt cọc, và cần kiểm chứng những yếu tố pháp lý cốt lõi trước khi chuyển tiền.
Nghị định 339/2026/NĐ-CP đã siết chặt quy định về hoạt động kinh doanh bất động sản, trong đó có chế tài áp dụng với sàn giao dịch, chủ đầu tư và doanh nghiệp môi giới. Ví dụ, việc đưa bất động sản chưa đủ điều kiện lên sàn có thể bị phạt từ 400–600 triệu đồng; các hành vi thu tiền đặt cọc không đúng quy định cũng bị xử phạt nặng. Những quy định này nhấn mạnh: việc thấy tin trên sàn hoặc lời giới thiệu của môi giới không thay thế cho việc kiểm tra pháp lý.
Ý định tìm hiểu (Search intent)
Bài viết này hướng tới nhu cầu thông tin (informational): cung cấp hướng dẫn thực tế cho người chuẩn bị đặt cọc mua nhà đất qua môi giới, giúp họ biết chính xác những gì cần kiểm tra để giảm rủi ro pháp lý và tài chính.
1. Xác minh người môi giới và đơn vị đứng sau giao dịch
Trước khi chuyển tiền, hãy xác định rõ ai là người trực tiếp thực hiện tư vấn, môi giới và doanh nghiệp hay sàn giao dịch mà họ đang làm việc. Luật Kinh doanh bất động sản 2023 quy định rõ: cá nhân hành nghề môi giới phải có chứng chỉ hành nghề môi giới bất động sản và hành nghề trong doanh nghiệp phù hợp. Do vậy, yêu cầu môi giới xuất trình chứng chỉ và thông tin doanh nghiệp là bước cơ bản để đánh giá tính đáng tin cậy của nguồn thông tin.
Việc xác minh này phục vụ hai mục đích: (1) biết chính xác đầu mối chịu trách nhiệm nếu có sai sót thông tin; (2) xác định chủ thể có thẩm quyền để nhận tiền đặt cọc hoặc ký hợp đồng. Nếu môi giới chỉ hoạt động trên mạng xã hội mà không thể cung cấp tư cách pháp lý, người mua cần cân nhắc thận trọng hơn.
Nghị định 339/2026/NĐ-CP quy định sàn giao dịch đưa bất động sản không đủ điều kiện kinh doanh lên sàn có thể bị phạt từ 400-600 triệu đồng. Ảnh minh họa – Quỳnh Mai.
2. Kiểm tra pháp lý của lô đất hoặc căn nhà
Đặt cọc nên diễn ra sau khi người mua có cơ sở xác định bất động sản đủ điều kiện giao dịch và bên bán thực sự có quyền đối với tài sản đó. Theo Luật Kinh doanh bất động sản 2023, nhà ở, công trình đưa vào giao dịch phải đáp ứng các điều kiện về giấy tờ quyền sở hữu, quyền sử dụng và các yêu cầu pháp lý khác. Đồng thời, luật cũng quy định về công khai thông tin bất động sản để người mua tiếp cận dữ liệu cần thiết.
Những mục pháp lý tối thiểu cần kiểm tra gồm: chủ thể có quyền sử dụng đất; tình trạng quyền sở hữu nhà và tài sản gắn liền với đất; có bị thế chấp, kê biên hay đang tranh chấp không; mục đích sử dụng và thời hạn sử dụng đất; thông tin quy hoạch; khả năng thực hiện thủ tục chuyển nhượng, đăng ký biến động.
Lưu ý: bản chụp Giấy chứng nhận do môi giới hoặc bên bán cung cấp có thể không phản ánh tình trạng hiện tại. Với các vấn đề then chốt, nên đối chiếu bản gốc và khi cần xác minh, tra cứu tại cơ quan nhà nước có thẩm quyền hoặc nguồn thông tin chính thức.
3. Biết rõ khoản tiền đặt cọc sẽ được chuyển cho ai
Trước khi chuyển tiền, cần hiểu rõ bản chất khoản tiền: đó là tiền đặt cọc có ý nghĩa bảo đảm hợp đồng, là thanh toán một phần theo hợp đồng hay là phí dịch vụ môi giới? Luật cũng có quy định hạn chế ủy quyền ký hợp đồng đặt cọc đối với một số bất động sản; vì thế phải kiểm tra ai có thẩm quyền nhận tiền và ký giấy tờ liên quan.
Nếu bên bán hoặc môi giới yêu cầu chuyển tiền vào tài khoản không thuộc chủ thể có quyền đối với bất động sản, người mua nên yêu cầu giải thích về căn cứ pháp lý và mối quan hệ giữa người nhận tiền và chủ thể có quyền. Tốt nhất, các thỏa thuận này được ghi rõ trong văn bản đặt cọc và chứng từ chuyển khoản để làm bằng chứng nếu có tranh chấp.
Đáng chú ý: Nghị định 339/2026/NĐ-CP quy định xử phạt chủ đầu tư, doanh nghiệp kinh doanh bất động sản nhận tiền thanh toán theo hợp đồng mà không thông qua tài khoản tại tổ chức tín dụng. Mức phạt cho hành vi này được nêu trong khoản 3 Điều 66, từ 240–300 triệu đồng. Vì vậy, các bên cần tuân thủ phương thức thanh toán theo quy định.
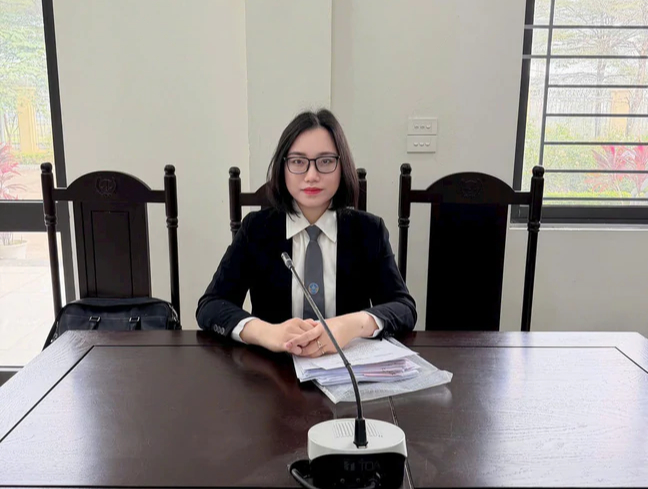
Luật sư Hoàng Thị Hương Giang – Đoàn luật sư TP Hà Nội. Ảnh: NVCC.
4. Đọc kỹ nội dung văn bản đặt cọc — đừng ký vội
Nhiều tranh chấp phát sinh vì giấy đặt cọc chỉ nêu tên các bên và số tiền, thiếu các điều khoản quan trọng. Hợp đồng hoặc thỏa thuận đặt cọc cần quy định rõ ràng: mô tả bất động sản, giá bán dự kiến, số tiền đặt cọc, thời hạn đặt cọc, thời điểm ký hợp đồng mua bán chính thức, phương thức thanh toán và trách nhiệm khi một bên rút lui.
Nghị định 339 nhấn mạnh tầm quan trọng của nội dung thỏa thuận đặt cọc. Cụ thể, điểm d khoản 1 Điều 71 quy định mức phạt đối với chủ đầu tư, doanh nghiệp kinh doanh bất động sản không ghi rõ giá bán, phần diện tích hoặc các thông tin bắt buộc trong thỏa thuận đặt cọc; mức phạt nêu là 180–260 triệu đồng và có thể buộc lập lại thỏa thuận theo quy định.
Người mua cần làm rõ hệ quả khi một bên không tiếp tục giao dịch: ai vi phạm, tiền cọc được hoàn trả ra sao, có phạt cọc hay không và mức phạt là bao nhiêu. Bộ luật Dân sự 2015 (Điều 328) quy định hậu quả pháp lý của việc từ chối thực hiện hợp đồng, trừ khi các bên có thỏa thuận khác — do đó điều khoản trên giấy đặt cọc có vai trò quyết định.
5. Cẩn trọng khi mua nhà hình thành trong tương lai
Với nhà ở, công trình xây dựng hình thành trong tương lai, mức rủi ro thường cao hơn vì phụ thuộc vào tiến độ dự án và pháp lý của chủ đầu tư. Nghị định 339 quy định chế tài nghiêm khắc với hành vi thu tiền đặt cọc không đúng quy định: điểm a khoản 2 Điều 68 nêu mức phạt từ 600–800 triệu đồng đối với chủ đầu tư thu tiền đặt cọc không đúng quy định.
Vì vậy, trước khi đặt cọc cho một căn hộ hoặc nền đất hình thành trong tương lai, người mua cần kiểm tra dự án có đủ điều kiện đưa bất động sản vào kinh doanh hay chưa, thẩm quyền của chủ thể thu tiền và bản chất khoản tiền (đặt cọc, giữ chỗ hay khoản khác). Nếu môi giới yêu cầu chuyển tiền khi hồ sơ pháp lý chưa rõ ràng, nên tạm dừng và yêu cầu cung cấp hồ sơ pháp lý đầy đủ.
Những lưu ý thực tế khi làm việc với môi giới
- Yêu cầu mọi thỏa thuận quan trọng được ghi bằng văn bản, có chữ ký và chứng từ chuyển khoản.
- Giữ lại mọi tin nhắn, email, hợp đồng mẫu, hình ảnh giấy tờ để làm bằng chứng nếu phát sinh tranh chấp.
- Không để bị áp lực chuyển tiền bằng lời hùng hồn; các thông điệp như “chốt ngay”, “chỉ còn một căn” không nên là lý do chính để quyết định giao dịch.
- Trong trường hợp nghi ngờ, nhờ tư vấn pháp lý trước khi ký đặt cọc hoặc chuyển khoản số tiền lớn.
Kết luận — điều cần nhớ
Đặt cọc là bước quan trọng nhưng chứa đựng rủi ro nếu người mua bỏ qua khâu kiểm tra pháp lý và xác minh chủ thể liên quan. Thực hiện đủ các bước: xác minh môi giới và doanh nghiệp, đối chiếu giấy tờ, làm rõ người nhận tiền, đọc kỹ điều khoản đặt cọc và thận trọng với bất động sản hình thành trong tương lai sẽ giúp giảm thiểu rủi ro và bảo vệ quyền lợi người mua. Các quy định trong Luật Kinh doanh bất động sản 2023 và Nghị định 339/2026/NĐ-CP đặt ra khuôn khổ pháp lý cần được tuân thủ — việc nắm rõ những điều này chủ động hơn cho người mua trong mọi giao dịch.
Diễn biến vụ khởi tố liên quan lâm sản không rõ nguồn gốc ở Đắk Lắk
Bản tin về quốc tang và cứu hộ sau lũ quét ở Nepal
Hành trình phục dựng bộ xương cá voi lưng gù dài 18m tại Viện Hải dương học
Lưu ý y khoa: Bài viết chỉ mang tính chất tham khảo, không thay thế cho việc chẩn đoán, tư vấn hoặc điều trị y khoa chuyên nghiệp. Vui lòng tham khảo ý kiến bác sĩ hoặc chuyên gia y tế trước khi áp dụng.
Tác giả
admin
Đội ngũ biên tập Sức Khỏe Mỗi Ngày chuyên tổng hợp và kiểm chứng thông tin sức khỏe từ các nguồn uy tín trước khi đăng tải.